


給与所得にかかる市民税・道民税・森林環境税の特別徴収給与天引)
1.給与所得に係る特別徴収とは
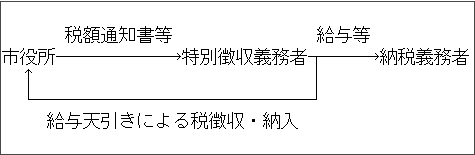
給与所得に係る特別徴収とは、納税義務者(個人)が1年間に納めるべき市民税・道民税・森林環境税を、6月から翌年の5月までの12分割にし、特別徴収義務者(会社等事業主)が給与から天引きをして毎月10日までに納めることを言います。
納税義務者とは、前年の所得をもとに市民税・道民税・森林環境税が賦課されている人のことで、ここでいう納税義務者とは特別徴収義務者から給与等をもらっている従業員のことを指しています。
特別徴収義務者とは、納税義務者に対して給与等を支払っている事業主のことで、給与支払者とも表現されます。
特別徴収義務者は、市が送付いたします「市民税・道民税・森林環境税の税額通知」をもとに各納税義務者から毎月税額を徴収して、納入していただきます。
特別徴収の流れは下の図のようになります。
5月に釧路市役所から特別徴収義務者に送付されるものは、以下のとおりです。
- 市民税・道民税・森林環境税 特別徴収税額通知書(特別徴収義務者用)
- 市民税・道民税・森林環境税 特別徴収税額通知書(納税義務者用)
- 特別徴収のてびき
- 納入書綴り(12ヶ月+予備2枚=14枚)
他に連絡事項がある際は、送付案内のお手紙やチラシなどを同封することもございます。
なお、「市民税・道民税・森林環境税 特別徴収税額の決定・変更通知書」は原則再発行することはできませんので、紛失等されないようにお気をつけください。
2.給与からの特別徴収を始めたいときは
特別徴収義務者の方は
年度当初(6月分)から特別徴収を始めたいときは、年末調整で給与支払報告書を提出する際に、個人別明細書を仕切紙で分けて提出いただくか、受付時に特徴希望の旨を受付職員に伝えていただければ、5月に税額通知書や納入書綴など特別徴収関係書類一式をお送りいたします。
※中途採用や、年の途中に起業した場合などで、年度の途中から特別徴収を希望する場合は、「特別徴収への切替届出書」を提出してください。
また、この切替届出書は、記載事項がもれなく作成・記入されていれば、一覧のリストで提出されても構いません。
納税義務者の方は
普通徴収(個人納付書払い)だった方が、年の途中から特別徴収を始めたい場合は、納付書を会社の担当の方に渡して、給与天引きしたいと伝えてください。
もし、4月採用等納付書がお手元に届く前の場合は、納付書を待たずに会社の住民税を担当している方に特別徴収をしたい旨を伝えて下さい。
会社から市民税課に連絡があり、特別徴収が始まります。
3.併用徴収について
併用徴収(併徴)とは、特別徴収と普通徴収を併用して納付していただくことを言います。
給与所得と年金に係る所得以外(営業所得や不動産所得、土地等や株式の譲渡所得など)がある方が、給与や年金分は特別徴収、それ以外の所得分は普通徴収でそれぞれ納める方法です。
併徴を希望される場合は、確定申告の際にチェックしていただく項目がございます。
確定申告書の第二表に『住民税に関する事項』という欄があり、「給与所得・公的年金等に係る所得以外の住民税の徴収方法」を「給与から差引き(特別徴収)」と「自分で納付(普通徴収)」のどちらかを選択して下さい。
「給与から差引き」にチェックがあれば全額特別徴収で、「自分で納付」にチェックがあれば併徴となります。
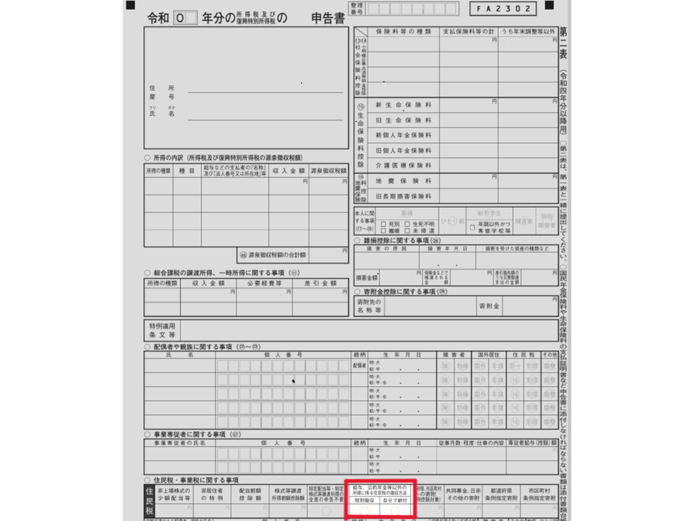
ただし、給与以外の所得の合計がマイナスになる場合等、併徴することはできないケースの場合は、特別徴収で計算させていただきます。
4.給与支払報告・特別徴収にかかる給与所得者異動届出書(異動届出書)等の提出が必要なときは
- 退職や休職などをして、特別徴収を継続できないとき
→未徴収税額の徴収方法を記載して提出(下記「5.異動後の未徴収税額の徴収方法」をご覧ください。) - 転勤などで別の特別徴収義務者に変更になるとき
→新たな特別徴収先に連絡してから提出
1月に給与支払報告書を提出した後に、退職や休職等をしたことで6月から特別徴収できない時は、忘れずに提出してください。
それ以外の異動のときは、すみやかに提出するようにしてください。また、5月に特別徴収の資料が届いた際に、すでに退職をしている人など『特別徴収をしない人』の税額通知がございましたら、早急に異動届出書を提出してください。
異動届出書を提出していだたいた場合は、特別徴収税額の変更通知書を特別徴収義務者あてにお送りいたします。
提出方法は、市民税課窓口に直接提出されるか、郵送または電子申請(eLTAX)にて提出してください。提出の控えが必要な場合は、届出書のコピーをご持参ください。受付印を押して控えをお渡しします。
郵送による提出で、控えに受付印が必要な場合は、届出書を2枚1組として、切手を貼った返信用封筒を必ず同封し、郵送してください。
返信用封筒の同封がない場合は、控えの返送は致しかねますので、ご了承ください。
また、休業・解散などにより特別徴収を継続できなくなった場合や、会社名および会社の住所が変更になった場合は、「特別徴収義務者の所在地・名称等変更届出書」によりその旨を通知してください。
5.異動後の未徴収税額の徴収方法
- 普通徴収
これは、納税義務者本人が納付書にて、未徴収税額を納めていただく方法です。10日までに異動届出書が提出されていれば、翌月10日頃(土曜日・日曜日・祝日の場合除く)に納付書をお送りいたします。 - 一括徴収
未徴収の税額を特別徴収義務者が徴収をして、納入日に一括して納入する方法です。これは、納税義務者本人の申し出によって行うこととされていますが、できる限り一括徴収の指導をしていただきますようお願いいたします。
ただし、1月1日以降の退職の場合は、本人の申し出がなくても一括徴収することとなっております。(地方税法第321条の5の2項) - 特別徴収の継続
転勤や、再就職が決まって退職する場合など、特別徴収義務者が変更になることです。
徴収されている月割額は基本的に変更はありません。
6.特別徴収税額の納入について
特別徴収の徴収期間は6月から翌年の5月までの12か月です。事業主(給与支払者)は、毎月従業員(納税義務者)に支払う給与から個人住民税の月割額を徴収(差し引き)し、翌月10日(土曜・日曜・祝日の場合は翌営業日)までに納入していただきます。
納入場所
-
金融機関・市役所での納付
※道外のゆうちょ銀行・郵便局で納入する場合、当区の取扱店として指定する「公金納入取扱郵便局指定通知書 」(特別徴収税額決定通知書に同封)を納入書とあわせて提出してください。
様式は下記「11.ダウンロード」に掲載
納入書の記入について
「特別徴収税額変更通知書」により通知された税額に合わせ、当初に送付した納入書の納入金額を訂正してご使用ください。税額に変更のない場合はそのままご使用できます。
※税額を変更した納入書は送付しませんのでご了承ください。
※また、eLTAX(共通納税)を通じて自宅や職場のパソコン等から全地方公共団体へ電子納付することもできます。
延滞金について
納期限の翌日から1ヵ月を経過する日までの期間については、年7.3%(延滞金特例基準割合が年7.3%未満の時は当該割合に年1%を加算した割合)。
納期限後1ヵ月を経過した日から納付までの期間については、年14.6%(延滞金特例基準割合が年7.3%未満の時は、当該割合に年7.3%を加算した割合)。
納税額が、2,000円未満の場合にはその全額について、また、税額が、2,000円以上の場合でも1,000円未満の端数金額については延滞金は計算されません。
延滞金額が1,000円未満の場合にはその全額、また延滞金額が1,000円以上の場合でも、100円未満の端数金額は切り捨てます。
7.審査請求及び処分の取消しの訴え
納税者が税額通知書に不服がある場合は、税額通知書を受けとった日の翌日から起算して3か月以内に、市長に対し審査請求をすることができます。この決定の取消しを求める訴えは、前記の審査請求に係る裁決の送達を受けた日の翌日から起算して6か月以内に市を被告として(市長が被告の代表者となります。)提起することができます。
なお、処分の取消しの訴えは、前記の審査請求に対する裁決を経た後でなければ提起することができないこととされていますが、
(1) 審査請求があった日から3か月を経過しても裁決がないとき、
(2) 処分、処分の執行又は手続きの続行により生ずる著しい損害を避けるため緊急の必要があるとき、
(3) その他裁決を経ないことにつき正当な理由があるときは、
裁決を経ないでも処分の取消しの訴えを提起することができます。
ただし、決定又は裁決の日から1年を経過すると、処分の取消しの訴えを提起することができません。
8.市民税・道民税・森林環境税特別徴収税額の納期の特例について
特別徴収した市民税・道民税・森林環境税は、原則として徴収した月の翌月10日までに、市町村に納めなければなりません。
しかし、給与等の支払いを受ける人が常時10人未満の特別徴収義務者においては、毎月納入する特別徴収税額を、6月~11月分(12月10日納期限)と12月~翌年5月(6月10日納期限)の年2回に分けて納入することができます。
この特例を受けるには、「市・道民税特別徴収税額の納期の特例に関する申請書」を提出して、市町村長の承認を受ける必要があります。
留意事項
- 本特例は納期限に関する特例であるので、給与天引きは毎月行ってください。
- 承認後に滞納や納入遅延が発生した場合は、承認が取り消されることがあります。
- 本特例の適用要件に該当しなくなった場合には、速やかに「市・道民税特別徴収税額の納期の特例に該当しなくなったことの届出書」を提出してください。
9.退職所得にかかる市・道民税の特別徴収について
退職金にかかる市・道民税は分離課税と言って、ほかの所得(給与等)とは区分して、退職所得のみによって課税されます。
退職所得より特別徴収される市・道民税は給与等の特別徴収とは違い、市からの通知にはよらずに退職手当等を支払う際に税金を徴収して、納入していただきます。
退職金の支給のあった年の1月1日現在に住所のあった市町村に支給のあった翌月の10日までに納入していただきます。
退職手当等の支払を受けるすべての居住者は、退職所得の特別徴収票(または源泉徴収票)を提出してください。(様式は国税庁ホームページよりご確認ください)
なお、制度改正により特別徴収票の提出は当面の間、必須ではなくなりました。
退職所得にかかる市・道民税の計算方法
退職所得の金額の計算(勤続年数5年超※1)
退職所得の金額(千円未満切り捨て)=(退職金の額-退職所得控除額※2)×1/2
退職所得の金額の計算(勤続年数5年以内※1)
- 法人役員等※3
退職所得の金額(千円未満切り捨て)=(退職金の額-退職所得控除額※2) - 法人役員等以外
- 退職金の額-退職所得控除額≦300万円:退職所得の金額(千円未満切り捨て)=(退職金の額-退職所得控除額※2)×1/2
- 退職金の額-退職所得控除額>300万円:退職所得の金額(千円未満切り捨て)=150万円+{退職金の額-(300万円+退職所得控除額※2)}
- ※1 勤続年数に1年未満の端数がある場合は1日でも切り上げし、1年として計算します。
- ※2 退職所得控除額の計算方法は次のとおりとなります。
- 勤続年数が20年以下のとき 「勤続年数×40万円」
- 勤続年数が20年を超えるとき 「800万円+70万円×(勤続年数-20年)」
- ※3 法人役員等の範囲については次のとおりとなります。
- 法人税法第2条第15項に規定する役員
- 国会議員及び地方議会議員
- 国家公務員及び地方公務員
市・道民税額の計算
- 市民税額(百円未満切り捨て)=退職所得の金額×市民税率(6%)
- 道民税額(百円未満切り捨て)=退職所得の金額×道民税率(4%)
ただし、次のようなケースの場合は、計算方法が異なることがございます。
- 複数の会社や退職共済などから退職金がある場合
- 退職→再就職→退職を4年以内にした場合
- 退職金が複数年に渡って分割支給される場合
税額の計算例
- 勤続年数が20年以下の場合
A社に13年4ヶ月勤務し、600万円の退職金が支払われた。
(退職所得控除額)40万円×14年=560万円
(退職所得の金額)(600万円-560万円)×1/2=20万円
(税額)市民税 20万円×6%=12,000円
道民税 20万円×4%=8,000円
合計20,000円が特別徴収税額となります。
- 勤続年数が20年を超える場合
B社に24年3ヶ月勤務し、14,223,632円の退職金が支払われた。
(退職所得控除額)800万円+70万円×(25年-20年)=1,150万円
(退職所得の金額)(14,223,632円-1,150万円×1/2=1,361,816円→1,361,000円
(税額)市民税 1,361,000円×6%=81,660円→81,600円
道民税 1,361,000円×4%=54,440円→54,400円
合計136,000円が特別徴収税額となります。
なお、死亡退職時に支給される退職金からは市・道民税は徴収されず、相続人への相続税がかかることとなっています。詳しくは税務署へお問い合わせください。
10.給与支払報告書及び公的年金等支払報告書の光ディスク等による提出について
平成26年1月1日以降に各市町村に提出する給与支払報告書及び公的年金等支払報告書については光ディスク等または地方税ポータルシステム(eLTAX:エルタックス)により提出することができます。
なお、令和9年1月1日以後の提出について、前々年に税務署へ提出すべき法定調書の枚数が30枚以上であった事業所については、市区町村に提出する給与支払報告書及び公的年金等支払報告書についてもエルタックスもしくは光ディスク等での提出が義務化されています。
提出までの流れは光ディスク等とeLTAX(エルタックス)で異なりますので下記をご参照ください。
光ディスク等による提出
詳しくは釧路市の光ディスク等化要領をご覧ください。
「光ディスク等」とはFD・CD・DVDのことです。
光ディスク等での給与支払報告書及び公的年金等支払報告書の提出の流れ
- 1月20日までに、ディスクで給与支払報告書または公的年金等支払報告書をご提出していただきます。
- 釧路市にて賦課業務を行います。
- 5月中旬までに、釧路市から税額決定通知書を送付いたします。
精査途中に問題があれば、電話もしくは郵送にて修正可能か確認致します。その際に再度データ
の提出をお願いする事もございます。
eLTAX(エルタックス)による提出
eLTAX(エルタックス)を利用して提出される事業所につきましては「市税の電子申告サービス」をご覧ください。
ご不明な点がございましたら市民税課市民税係までご連絡ください。
11.ダウンロード
-
公金納入取扱郵便局指定通知書 (PDF 295.8 KB)

-
退職所得にかかる市・道民税の還付請求書 (PDF 66.4 KB)
-
退職所得にかかる市・道民税納入申告書 (PDF 684.5 KB)
- 特別徴収 様式集
PDFファイルをご覧いただくには、「Adobe(R) Reader(R)」が必要です。お持ちでない方はアドビシステムズ社のサイト(新しいウィンドウ)からダウンロード(無料)してください。
このページに関するお問い合わせ
財政部 市民税課 市民税係
〒085-8505 北海道釧路市黒金町7丁目5番地 釧路市役所本庁舎1階
電話:0154-31-4514 ファクス:0154-25-8530
お問い合わせは専用フォームをご利用ください。